Der Sustainability Reporting Specialist in einem Unternehmen mit bis zu 1.000 Mitarbeitenden und bis zu 450 Mio. € Umsatz unterstützt die Geschäftsleitung bei der Beachtung der Nachhaltigkeitsanforderungen, um Vorteile zu nutzen und Nachteile zu vermeiden.
Warum 2026 der richtige Zeitpunkt für die Weiterbildung zum Sustainability Reporting Specialist ist
2026 ist ein Übergangsjahr. Die EU hat am 3. Juli 2026 die Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS) überarbeitet sowie einen freiwilligen Nachhaltigkeitsstandard für kleinere Unternehmen verabschiedet. Diese Änderungen sollen nach der vorgesehenen Prüfungsphase in Kraft treten. Gleichzeitig ist die deutsche Umsetzung der ursprünglichen CSRD noch nicht vollständig abgeschlossen. Deshalb stellt sich für ein mittelständisches Unternehmen in Deutschland die Frage:
„Wer kann unser Unternehmen auf die zunehmenden Anforderungen an ESG-, Lieferketten-, Kunden- und Finanzierungsdaten vorbereiten?“
Diese Aufgabe ist das Spezialfeld des Sustainability Reporting Specialist. Bevor wir spezifisch auf die Aufgaben und Tätigkeiten des Sustainability Reporting Specialist eingehen, vorab einige Hintergrundinformationen.
Rechtlicher Hintergrund im Jahr 2026
Am 3. Juli 2026 hat die Europäische Kommission den Delegierten Rechtsakt für den neuen Voluntary Standard (VS) angenommen, der den bisherigen VSME (Voluntary Sustainability Reporting Standard) offiziell ablöst.
Die wichtigsten Details zum neuen Voluntary Standard (VS): Der bisher unter dem Namen VSME bekannte Entwurf für den Mittelstand wurde überarbeitet und in einen offiziellen EU-Standard (VS) überführt.
Zielgruppe: Der Standard richtet sich an nicht-berichtspflichtige Unternehmen mit bis zu 1.000 Beschäftigten – insbesondere an den Mittelstand und KMU, die durch das Omnibus-I-Paket von der direkten CSRD-Pflicht entlastet wurden, aber dennoch ESG-Daten für Banken, Kunden und Lieferanten benötigen.
Rechtsstatus: Es handelt sich um einen freiwilligen Standard (keine gesetzliche Berichterstattungspflicht nach CSRD). Der Rechtsakt wurde am 3. Juli 2026 von der Kommission verabschiedet und wurde am 21.September 2026 im Amtsblatt der EU veröffentlicht.
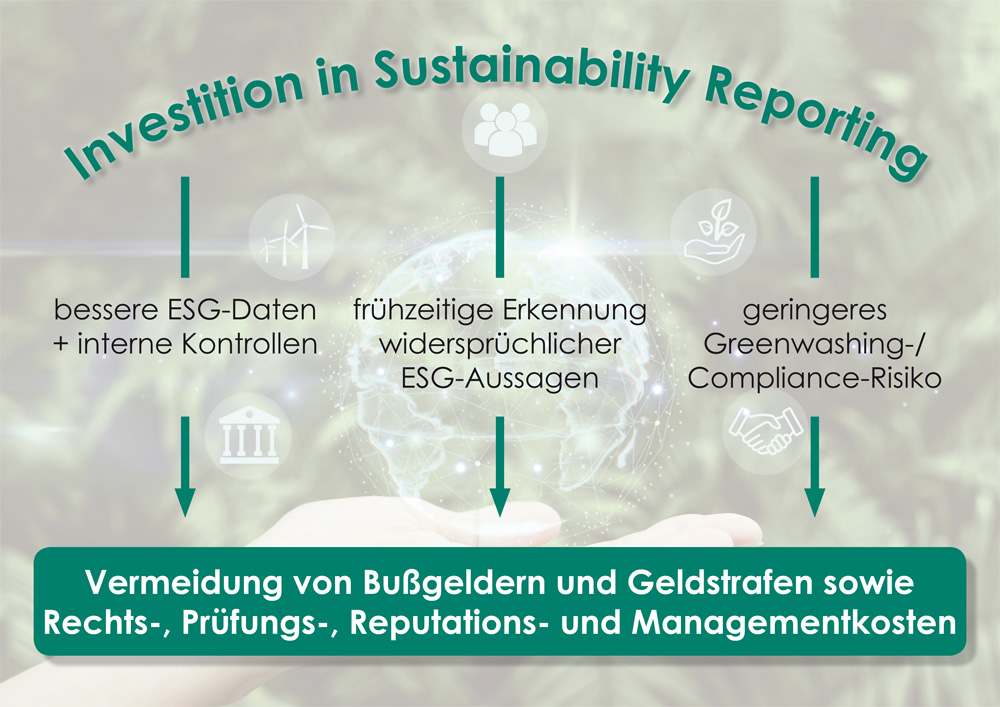
Fallbeispiel aus dem Jahr 2025: DWS – 25 Mio. € Bußgeld wegen Greenwashing
Was ist passiert? Desiree Fixler wurde im Juni 2020 als Head of Sustainability bei DWS eingestellt und stellte fest, dass die tatsächliche Umsetzung von ESG-Kriterien stark von den Behauptungen im Geschäftsbericht unter dem Titel „ESG at the heart of everything we do“ aus dem Jahr 2020 abwich.
Um Strafen abzuwenden, gehörte zu Ihren Aufgaben im Unternehmen:
- ESG-Kriterien und deren Definitionen zentral dokumentieren.
- die beworbenen ESG-Kriterien mit den tatsächlichen Investments abgleichen,
- Verantwortlichkeiten zwischen Investment, Sustainability, Compliance und Marketing geschaffen,
- einen Audit Trail (Prüfpfad) mit der lückenlosen, chronologischen Protokollierung von Aussagen, elektronischen Daten, Ereignissen und Systemaktionen führen.
Nachdem sie die internen Unstimmigkeiten beim damaligen DWS-Chef Asoka Wöhrmann und den Gremien angesprochen hatte, wurde sie im Frühjahr 2021 entlassen.
Parallel wurde intern entschieden, dass dies nicht veröffentlicht oder kommuniziert werden sollte. Allerdings rechnete DWS nicht damit, dass Desiree Fixler nach ihrer Kündigung internationale Medien (u. a. Wall Street Journal) als Whistleblower über das Vorgehen informierte, was weltweite Ermittlungen ins Rollen brachte. Im September 2023 einigte sich die DWS mit der US-Börsenaufsicht SEC auf eine Zahlung von 19 Millionen US-Dollar wegen irreführender ESG-Angaben sowie 6 Millionen US-Dollar wegen Mängeln bei der Geldwäscheprävention.
Im April 2025 verhängte die Frankfurter Staatsanwaltschaft gegen die Deutsche-Bank-Tochter DWS ein Bußgeld von 25 Mio. € wegen irreführender ESG-/Nachhaltigkeitsaussagen. DWS hatte sich unter anderem als führend im ESG-Bereich dargestellt, während die tatsächliche Umsetzung der beworbenen ESG-Prozesse nicht vollständig mit diesen Aussagen übereinstimmte. (Quelle: ARD-Tagesschau und weitere Presse vom 03. April 2025).
Grafik: WIRTSCHAFTScampus
Was ist der Unterschied zwischen ESG Compliance und Sustainability Reporting?
Der ESG Compliance Officer konzentriert sich auf die
- Umwelt-, Sozial- und Governance-Daten und deren Erfassung, Verarbeitung und Berichterstattung
- Auswirkungen, Leistungen, Risiken, Ziele und Fortschritte einer Organisation im Hinblick auf die Berichterstattung abdeckt.
während der Sustainability Reporting Specialist
Die Begriffe und Aufgaben haben eines gemeinsam, können jedoch nach Umfang und Zweck und dem gewähltem Berichterstattungsansatz deutlich variieren. Man kann es vereinfacht so darstellen:
Sustainability Reporting Specialist
„Sind die relevanten Informationen vorhanden, werden sie korrekt aufbereitet und wird entsprechend den Regeln kommuniziert?“
ESG Compliance Officer
„Werden die Vorgaben eingehalten und die Prozesse ausreichend kontrolliert?“
Mit dem EU-„Omnibus I“-Paket wurde der Anwendungsbereich der verpflichtenden Nachhaltigkeitsberichterstattung deutlich eingegrenzt. Nach dem neuen VS sollen grundsätzlich Unternehmen mit mehr als 1.000 Beschäftigten im CSRD-Anwendungsbereich bleiben; für kleinere Unternehmen ist der Voluntary Standard vorgesehen. Die 450 Mio. € Umsatz sind insbesondere im Zusammenhang mit der EU-Taxonomie-Berichterstattung relevant: Die Kommission sieht vor, die verpflichtende Taxonomie-Berichterstattung auf die großen Unternehmen mit mindestens 1.000 Beschäftigten und 450 Mio. € Nettoumsatz zu konzentrieren.
Ein Unternehmen mit beispielsweise 500 Mitarbeitern und 300 Mio. € Umsatz kann einen Nachhaltigkeitsbericht erstellen, der dieselben Aspekte wie die ESRS abdeckt, aber die Kapazitäten und Merkmale des eigenen Unternehmens entsprechen.
Der Sustainability Reporting Specialist ist wichtig für jedes Unternehmen!
Der wesentliche Grund ist die Wertschöpfungskette. Auch wenn das Unternehmen selbst nicht CSRD-pflichtig ist, können Kunden, Banken, Versicherungen oder größere Geschäftspartner Nachhaltigkeitsdaten verlangen. Die EU hat dafür ausdrücklich den freiwilligen Standard für kleinere Unternehmen entwickelt. Dieser soll Unternehmen helfen, auf entsprechende Informationsanfragen von großen Unternehmen und Finanzinstituten zu reagieren. Das heißt praktisch:
„Nicht unmittelbar ESRS-berichtspflichtig“ bedeutet nicht „Nachhaltigkeit spielt im Geschäft keine Rolle“.
Ein großer Kunde kann beispielsweise Daten zu CO₂-Emissionen, Energieverbrauch, Arbeitsbedingungen, Menschenrechten oder Governance benötigen, um seinen eigenen Bericht erstellen zu können.
Der Sustainability Reporting Specialist führt Daten systematisch zusammen
Nachhaltigkeitsinformationen liegen häufig verteilt:
- Finanzen: Umsatz, Investitionen, Betriebskosten
- Personal: Mitarbeiterzahl, Fluktuation, Krankheit, Weiterbildung, Diversity
- Einkauf: Lieferanten, Herkunft, Lieferketten
- Produktion: Energie, Wasser, Abfall, Rohstoffe
- Facility Management: Gebäude, Strom, Wärme
- Logistik: Transporte und Emissionen
- IT: Datenqualität und Systeme
- Compliance/Recht: Richtlinien, Risiken, Hinweisgebersysteme
- Geschäftsführung: Ziele und Unternehmensstrategie
Eine verantwortliche Person kann dafür sorgen, dass diese Daten nach den Vorgaben im Nachhaltigkeitsbericht verarbeitet werden. Das ist besonders wichtig, weil die EU-Kommission 2026 zwar die ESRS deutlich vereinfacht – unter anderem werden die verpflichtenden Datenpunkte um mehr als 60 % reduziert –, Nachhaltigkeitsinformationen aber weiterhin für Investoren und andere Stakeholder relevant bleiben.
Der Sustainability Reporting Specialist als „Frühwarnsystem“
Ein Sustainability Reporting Specialist sollte nicht nur einen Bericht produzieren. Er kann beispielsweise frühzeitig erkennen:
Lieferantenrisiko → Menschenrechtsproblem → Kundenanforderung → fehlende Daten → Vertragsrisiko
oder:
Energieverbrauch → steigende Kosten → CO₂-Emissionen → Kundenanforderung → Wettbewerbsnachteil
Damit wird aus Reporting zunehmend Risikomanagement. Die EU beschreibt Nachhaltigkeitsberichterstattung ausdrücklich als Instrument, mit dem Kunden, andere Unternehmen oder Lieferanten Nachhaltigkeitsrisiken, Auswirkungen und Chancen eines Unternehmens beurteilen können.
Besonders wichtig: Banken und Finanzierung
Ein weiterer Punkt wird häufig unterschätzt. Banken und Finanzinstitute benötigen zunehmend Nachhaltigkeitsinformationen von Unternehmen. Die EU hat den freiwilligen VS-Standard gerade auch deshalb empfohlen, damit kleinere Unternehmen auf Informationsanforderungen von Banken und großen Unternehmen standardisiert reagieren können.
Eine eigene Fachkraft kann dafür sorgen, dass das Unternehmen nicht jedes Jahr auf zehn unterschiedliche ESG-Fragebögen zehn unterschiedliche Antworten produziert, sondern einen belastbaren Datenbestand hat.
Conclusion
Die Bedeutung des Sustainability Reporting Specialist liegt 2026 darin, dass ein Unternehmen mit ≤1.000 Mitarbeitern zwingend einen CSRD-Bericht erstellen müsste, dass Nachhaltigkeitsdaten in die Prozesse integriert werden, zunehmend zu normalen Unternehmens-, Kunden-, Finanzierungs- und Compliance-Daten werden. Ein zentral Verantwortlicher verhindert, dass diese Anforderungen unkoordiniert bei Geschäftsführung, Controlling, Einkauf, HR und Vertrieb landen.
Weiterbildung Sustainability Reporting Specialist mit Zertifizierung
Bereiten Sie sich vor und nutzen Sie die spezifizierte Sustainability-Ausbildung
Sustainability Reporting Specialist
die der WIRTSCHAFTScampus anbietet. Dazu bieten wir weitere Compliance-Ausbildungen an:
- Compliance Officer und Chief Compliance Officer
- ESG Compliance Officer
- Zoll Compliance Officer
- Export Compliance Officer
- Tax Compliance Officer
- IT Compliance Officer
Für alle Fragen rund um die Compliance-Ausbildungen mit abschließendem Zertifikat stehen wir jederzeit über unsere Webseite und natürlich persönlich zur Verfügung.